
PIT samotnego rodzica – kto może rozliczyć się preferencyjnie i co sprawdzić przed wysłaniem zeznania?
Samodzielnie wychowujesz dziecko i zastanawiasz się, czy możesz zapłacić niższy podatek? A może niedawno się rozwiodłeś, drugi rodzic uczestniczy w opiece albo Twoje pełnoletnie dziecko studiuje i dorabia? W każdej z tych sytuacji prawo do preferencyjnego rozliczenia PIT może wyglądać inaczej.
Preferencyjne rozliczenie osoby samotnie wychowującej dziecko pozwala obliczyć podatek na korzystniejszych zasadach, ale nie przysługuje automatycznie każdemu rodzicowi, który mieszka bez partnera. Znaczenie mają stan cywilny, sposób sprawowania opieki, wiek dziecka oraz jego ewentualne dochody. Wyjaśniamy, jak sprawdzić swoje uprawnienia, ile można zaoszczędzić i jak przygotować rozliczenie w PIT Pro od Podatnik.info.
Kto może rozliczyć PIT jako samotny rodzic?
Zgodnie z ustawą o podatku dochodowym od osób fizycznych preferencyjne rozliczenie przysługuje rodzicom i opiekunom prawnym, którzy faktycznie samotnie wychowują dziecko i spełniają określone warunki.
Z takiego sposobu opodatkowania mogą korzystać osoby będące panną lub kawalerem, wdową lub wdowcem, rozwódką lub rozwodnikiem, a także osoby, wobec których sąd orzekł separację.
Przepisy przewidują również szczególne sytuacje osób pozostających w małżeństwie. Preferencja może przysługiwać, jeśli małżonek został pozbawiony praw rodzicielskich albo odbywa karę pozbawienia wolności.
Sam stan cywilny nie wystarcza jednak do uzyskania prawa do preferencji. Osoba rozwiedziona nie zostaje automatycznie uznana za samotnie wychowującą dziecko. Podobnie rodzic, który nigdy nie zawarł małżeństwa, ale wspólnie z drugim rodzicem uczestniczy w wychowaniu, niekoniecznie spełnia ustawowe warunki.
Urząd skarbowy może brać pod uwagę rzeczywisty sposób sprawowania opieki, a nie wyłącznie informacje wpisane w dokumentach.
Co oznacza samotne wychowywanie dziecka w rozliczeniu PIT?
Samotne wychowywanie to coś więcej niż mieszkanie pod innym adresem niż drugi rodzic. Chodzi o faktyczne ponoszenie odpowiedzialności za wychowanie, codzienne potrzeby oraz rozwój dziecka.
Znaczenie może mieć to, kto zajmuje się dzieckiem na co dzień, podejmuje decyzje dotyczące edukacji i zdrowia, organizuje opiekę oraz zapewnia mu wsparcie emocjonalne.
Przykładowo pani Anna jest rozwiedziona, mieszka z ośmioletnim synem i samodzielnie sprawuje nad nim codzienną opiekę. Ojciec regularnie płaci alimenty i spotyka się z dzieckiem podczas ustalonych wizyt. Samo przekazywanie alimentów czy utrzymywanie kontaktów nie oznacza jeszcze, że rodzice wspólnie wychowują dziecko w rozumieniu przepisów podatkowych.
Inaczej może wyglądać sytuacja, w której oboje rodzice w porównywalnym zakresie sprawują codzienną opiekę i wspólnie uczestniczą w wychowaniu.
O prawie do preferencji decydują rzeczywiste okoliczności, dlatego warto przeanalizować swoją sytuację przed zaznaczeniem odpowiedniego pola w PIT.
PIT po rozwodzie. Czy można skorzystać z preferencji w tym samym roku?
Tak. Ministerstwo Finansów potwierdza, że nie trzeba samotnie wychowywać dziecka przez cały rok podatkowy.
Załóżmy, że rozwód pani Katarzyny uprawomocnił się w czerwcu 2026 roku. Od tego czasu samodzielnie wychowuje małoletnią córkę. Jeśli spełnia pozostałe warunki ustawowe, może skorzystać z preferencyjnego rozliczenia za cały 2026 rok, mimo że przez pierwszą część roku pozostawała w małżeństwie.
Nie należy jednak utożsamiać rozwodu z samym rozstaniem. Jeśli małżonkowie od kilku miesięcy mieszkają osobno, ale nadal pozostają w związku małżeńskim i nie zachodzi żaden z ustawowych wyjątków, samo faktyczne rozstanie nie daje prawa do rozliczenia jako samotny rodzic.
Istotne jest zatem, czy rozwód stał się prawomocny, czy orzeczono separację oraz jak rzeczywiście wyglądało wychowywanie dziecka w danym roku.
Opieka naprzemienna a PIT. Czy rodzic traci prawo do preferencji?
To jedna z bardziej problematycznych sytuacji podatkowych.
Zgodnie z art. 6 ust. 4f ustawy o PIT preferencyjne opodatkowanie nie przysługuje osobie, która wychowuje co najmniej jedno dziecko wspólnie z drugim rodzicem lub opiekunem prawnym. Przepis wskazuje również opiekę naprzemienną, w związku z którą obojgu rodzicom ustalono świadczenie wychowawcze 800+.
Jeśli zatem rodzice dzielą się opieką i oboje mają przyznane świadczenie wychowawcze w związku z opieką naprzemienną, występuje ustawowa przeszkoda do zastosowania preferencji.
Nie każda sytuacja określana jako opieka naprzemienna jest jednak identyczna. W interpretacjach indywidualnych z 2026 roku pojawiły się rozstrzygnięcia dopuszczające preferencję, gdy świadczenie wychowawcze ustalono tylko jednemu rodzicowi. Sam ten fakt nie gwarantuje jednak prawa do korzystniejszego PIT.
Na rozbieżności interpretacyjne zwracał uwagę również Rzecznik Praw Obywatelskich.
Dlatego przy opiece naprzemiennej warto sprawdzić zakres faktycznie wykonywanych obowiązków, treść orzeczeń sądowych i sposób przyznania 800+. W sytuacjach niejednoznacznych pomocne może być wystąpienie o interpretację indywidualną.
Czy można rozliczyć się jako samotny rodzic pełnoletniego dziecka?
Tak, ponieważ preferencja nie dotyczy wyłącznie rodziców małoletnich dzieci.
Przepisy obejmują trzy podstawowe grupy: dzieci małoletnie, pełnoletnie otrzymujące zasiłek lub dodatek pielęgnacyjny albo rentę socjalną oraz pełnoletnie dzieci uczące się do ukończenia 25. roku życia, jeśli spełniają dodatkowe warunki.
W przypadku dziecka otrzymującego wskazane świadczenia związane z niepełnosprawnością nie obowiązuje granica 25 lat.
Inaczej jest ze studentami. Jeśli samotnie wychowujesz 22-letnią córkę, która studiuje, możesz nadal mieć prawo do preferencji. Trzeba jednak sprawdzić, czy uzyskane przez nią dochody i przychody objęte ustawowym limitem nie przekroczyły dopuszczalnej kwoty.
Nie ma natomiast znaczenia, czy dziecko studiuje dziennie, czy zaocznie. Istotne jest spełnienie warunków dotyczących nauki w odpowiedniej szkole lub uczelni.
Ile może zarobić studiujące dziecko w 2026 roku?
Dla pełnoletnich uczących się dzieci do 25. roku życia limit ustala się na podstawie dwunastokrotności kwoty renty socjalnej obowiązującej w grudniu roku podatkowego.
Przy kwocie renty socjalnej wynoszącej od marca 2026 roku 1978,49 zł limit dla rozliczenia za 2026 rok wynosi 23 741,88 zł.
Do limitu wlicza się między innymi dochody opodatkowane według skali podatkowej, określone dochody kapitałowe oraz przychody zwolnione z podatku w ramach ulgi dla młodych i ulgi na powrót. Nie uwzględnia się natomiast renty rodzinnej.
Przykładowo samotny ojciec wychowuje 23-letniego syna, który studiuje i w 2026 roku uzyskał 18 000 zł przychodów z umowy zlecenia objętych ulgą dla młodych. Samo uzyskanie tych przychodów nie pozbawia ojca prawa do preferencyjnego rozliczenia.
Jeśli jednak suma uwzględnianych dochodów i przychodów dziecka przekroczy ustawowy limit, preferencja nie będzie przysługiwać na podstawie wychowywania tego dziecka.
Warto pamiętać, że limit dochodów nie dotyczy dzieci małoletnich. Ich własne dochody mogą jednak powodować odrębne obowiązki związane z rozliczeniem podatku.
Ile można zaoszczędzić dzięki preferencyjnemu rozliczeniu?
Korzyść wynika ze specjalnego sposobu obliczania podatku. Dochód samotnego rodzica, po uwzględnieniu właściwych odliczeń, dzieli się przez dwa. Następnie oblicza się podatek według skali podatkowej i otrzymany wynik mnoży przez dwa.
W praktyce pozwala to dwukrotnie uwzględnić kwotę wolną od podatku oraz korzystniej zastosować progi podatkowe.
Załóżmy, że samotna matka uzyskała w 2026 roku 150 000 zł dochodu stanowiącego podstawę obliczenia podatku, bez dodatkowych odliczeń.
Przy rozliczeniu indywidualnym podatek wyniósłby 20 400 zł. Przy zastosowaniu preferencji dla samotnego rodzica podatek obliczony od połowy dochodu i pomnożony przez dwa wyniesie 10 800 zł.
Różnica to 9600 zł na korzyść podatniczki.
To przykład pokazujący mechanizm preferencji. Rzeczywiste oszczędności zależą od dochodów, przysługujących odliczeń i pozostałych elementów rozliczenia.
Preferencyjne rozliczenie a ulga na dziecko. Czy można skorzystać z obu?
Tak. Preferencyjne opodatkowanie samotnego rodzica i ulga prorodzinna to dwie odrębne korzyści podatkowe.
Pierwsza wpływa na sposób obliczania podatku. Druga pozwala odliczyć określoną kwotę na dziecko, jeśli spełniasz ustawowe wymagania.
W przypadku jednego dziecka limit dochodów osoby samotnie wychowującej wynosi 112 000 zł na potrzeby ulgi prorodzinnej. Przy dwojgu lub większej liczbie dzieci ten limit nie obowiązuje, choć nadal trzeba spełniać pozostałe warunki odliczenia.
Dlatego przed wysłaniem PIT warto sprawdzić obie możliwości. PIT Pro od Podatnik.info umożliwia wybranie preferencyjnego sposobu opodatkowania i uwzględnienie przysługujących ulg, w tym ulgi na dziecko w załączniku PIT/O.
Dzięki temu nie trzeba ograniczać się do samego wyboru korzystniejszej metody rozliczenia.
Jaki formularz PIT powinien wybrać samotny rodzic?
Najczęściej będzie to PIT-37 albo PIT-36. Wybór zależy od źródeł dochodów, a nie wyłącznie od sytuacji rodzinnej.
PIT-37 służy przede wszystkim osobom uzyskującym dochody za pośrednictwem płatników, na przykład z umowy o pracę lub umowy zlecenia.
PIT-36 może być potrzebny, gdy podatnik prowadzi działalność gospodarczą opodatkowaną skalą lub osiąga inne dochody wymagające samodzielnego rozliczenia.
Należy też sprawdzić sposób opodatkowania działalności prowadzonej przez rodzica albo dziecko. Stosowanie podatku liniowego lub ryczałtu w określonych sytuacjach wyklucza preferencję. Wyjątkiem może być najem prywatny opodatkowany ryczałtem, który sam w sobie nie odbiera prawa do takiego rozliczenia.
Ważne również, że Twój e-PIT domyślnie przygotowuje zeznanie indywidualne. Nawet jeśli korzystałeś z preferencji rok wcześniej, nie należy zakładać, że zostanie ona zastosowana automatycznie.
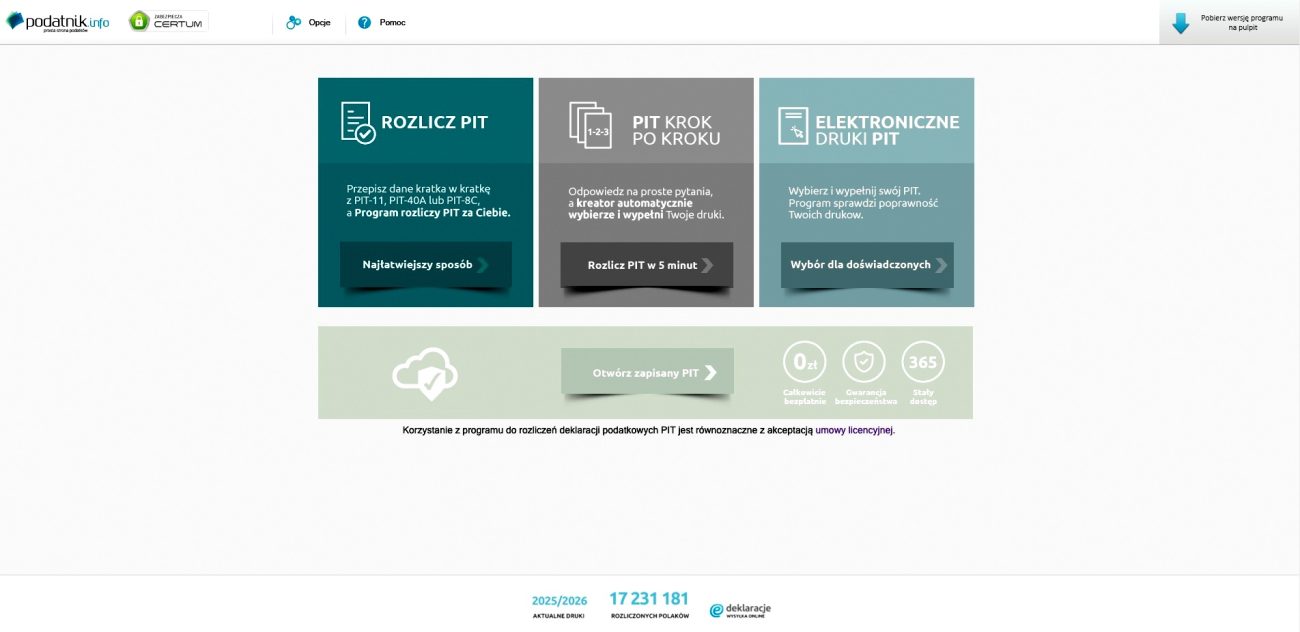
alt=”ekran startowy PIT Pro (wersja online)”
Jak rozliczyć PIT samotnego rodzica w PIT Pro od Podatnik.info?
Gdy upewnisz się, że spełniasz warunki, możesz przygotować zeznanie bez ręcznego obliczania podatku.
Bezpłatny program PIT Pro od Podatnik.info prowadzi przez kolejne etapy rozliczenia, udostępnia odpowiednie formularze i umożliwia elektroniczne przesłanie deklaracji do urzędu skarbowego.
Cały proces można uporządkować w kilku krokach:
- Wybierz sposób rozliczenia. Na początku wskaż opcję przewidzianą dla osób samotnie wychowujących dzieci, zamiast standardowego rozliczenia indywidualnego.
- Wprowadź dochody. Uzupełnij informacje z PIT-11 oraz innych dokumentów podatkowych. Program pomoże przygotować odpowiedni formularz.
- Sprawdź dostępne ulgi. Uwzględnij ulgę prorodzinną oraz pozostałe przysługujące odliczenia, na przykład ulgę na Internet, darowizny czy wydatki rehabilitacyjne.
- Zweryfikuj wyliczenia. Sprawdź dane, sposób opodatkowania i wynik rozliczenia. Program automatycznie wykonuje obliczenia na podstawie wprowadzonych informacji.
- Wyślij PIT przez internet. Po skutecznym przyjęciu deklaracji pobierz Urzędowe Poświadczenie Odbioru (UPO).
PIT Pro ułatwia przygotowanie deklaracji i pomaga ograniczyć błędy podczas jej wypełniania. Nie rozstrzyga jednak samodzielnie, czy sposób sprawowania opieki daje prawo do preferencji. Tę kwestię trzeba ocenić na podstawie rzeczywistej sytuacji rodzinnej.
Jakie dokumenty warto przygotować przed rozliczeniem?
Do samego zaznaczenia preferencyjnego sposobu opodatkowania nie trzeba dołączać wyroku rozwodowego ani specjalnego wniosku.
Wybór odpowiedniego pola w PIT-37 lub PIT-36 jest traktowany jako wniosek o zastosowanie preferencji.
Warto jednak zachować dokumenty, które mogą potwierdzić prawo do tego sposobu rozliczenia. W zależności od sytuacji będą to na przykład prawomocny wyrok rozwodowy, orzeczenie dotyczące opieki nad dzieckiem, dokumenty potwierdzające naukę pełnoletniego dziecka czy informacje o jego dochodach.
Przy opiece naprzemiennej szczególne znaczenie mogą mieć dokumenty dotyczące organizacji opieki i przyznania świadczenia wychowawczego.
Zeznanie za 2026 rok należy złożyć do 30 kwietnia 2027 roku.
PIT samotnego rodzica – co sprawdzić przed wysłaniem deklaracji?
Zanim wybierzesz preferencyjne rozliczenie, upewnij się, że Twój stan cywilny i sposób wychowywania dziecka odpowiadają wymaganiom ustawy. Jeżeli dziecko jest pełnoletnie, zweryfikuj również wiek, status nauki oraz ewentualne dochody. Przy opiece naprzemiennej nie pomijaj kwestii faktycznego udziału drugiego rodzica i przyznania świadczenia 800+.
Następnie sprawdź dostępne ulgi. Preferencyjny sposób obliczania podatku może przynieść znaczące oszczędności, a dodatkowe odliczenia jeszcze korzystniej wpłynąć na wynik rocznego rozliczenia.
Jeśli masz już pewność co do swoich uprawnień, skorzystaj z PIT Pro od Podatnik.info. Wybierzesz odpowiedni sposób opodatkowania, uwzględnisz przysługujące ulgi i przygotujesz PIT krok po kroku. Dzięki temu rozliczenie roczne będzie prostsze, a Ty łatwiej wykorzystasz dostępne preferencje podatkowe.
– artykuł sponsorowany
Obserwuj nasz serwis na:
Obserwuj @PodlasiakInfoZobacz także:
PIT samotnego rodzica – kto może rozliczyć się preferencyjnie i co sprawdzić przed wysłaniem zeznania?
Magia fotografii w Wisznicach. Wystawa 'Migawki z Podlasia' upamiętnia Adama Trochimiuka
Trzy dni muzycznej wolności i hołd dla Mistrza. Sukces jubileuszowego 25. Podlasie Jazz Festival [ZDJĘCIA]
Bolesna lekcja w domowej hali. Piłkarze ręczni AZS-AWF rozbici przez beniaminka [RELACJA]
Jakie będzie polskie rolnictwo w 2050 roku? Gospodarze zabrali głos i nie gryzą się w język
Krawczyk ratuje punkt Podlasiu! Bialska twierdza wciąż niezdobyta, ale spadek straszy [PODSUMOWANIE LIG]
Zadbaj o zdrowie bezpłatnie! Spirometria i badania PSA przed Urzędem Gminy Łomazy
Wystarczy 60 sekund, by powstrzymać hejt i wykluczenie. Innowacyjny projekt bialskiej fundacji w szkołach
Najnowsze informacje
-
PIT samotnego rodzica – kto może rozliczyć się preferencyjnie i co sprawdzić przed wysłaniem zeznania?
81 -
Magia fotografii w Wisznicach. Wystawa ‚Migawki z Podlasia’ upamiętnia Adama Trochimiuka
227 -
Trzy dni muzycznej wolności i hołd dla Mistrza. Sukces jubileuszowego 25. Podlasie Jazz Festival [ZDJĘCIA]
290 -
Bolesna lekcja w domowej hali. Piłkarze ręczni AZS-AWF rozbici przez beniaminka [RELACJA]
183 -
Jakie będzie polskie rolnictwo w 2050 roku? Gospodarze zabrali głos i nie gryzą się w język
247
Komentarze
Brak komentarzy